Prima di procedere

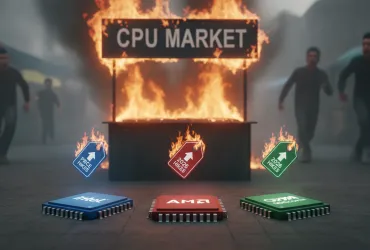
Il settore dei semiconduttori sta attraversando uno dei momenti più turbolenti della sua storia recente, segnando un precedente che non si vedeva da oltre tre lustri. Per la prima volta negli ultimi sedici anni, i principali fornitori di chip degli Stati Uniti hanno registrato una flessione negativa per otto sessioni di borsa consecutive. Questo prolungato declino, che ha colpito duramente colossi del calibro di Nvidia, Intel e AMD, solleva interrogativi profondi sulla sostenibilità del boom legato all'intelligenza artificiale che ha dominato i mercati globali fino a oggi. L'indice ICE Semi, che raggruppa trenta dei più importanti emittenti del settore, sta vivendo quello che molti analisti definiscono un reset strutturale piuttosto che una semplice correzione tecnica passeggera.
L'indice iShares Semiconductor ETF (SOXX) ha subito un calo complessivo del 14% rispetto ai massimi raggiunti nel mese di ottobre, attestandosi su valori che preoccupano seriamente gli investitori istituzionali. In una sola giornata, il valore è scivolato sotto la soglia critica dei 496 dollari per poi chiudere a 514,71 dollari, evidenziando una volatilità estrema. Tra le aziende più colpite spicca senza dubbio Intel, che ha visto sfumare oltre il 20% della sua capitalizzazione di mercato in appena due settimane di contrattazioni. Anche AMD ha risentito pesantemente del clima di sfiducia generalizzata, perdendo oltre il 5% in una singola seduta, precisamente quella del 14 ottobre, confermando come il nervosismo sia ormai trasversale a tutto il comparto tecnologico hardware.
A scatenare questa massiccia ondata di vendite sono stati diversi fattori concomitanti di natura geopolitica ed economica. In primo luogo, le preoccupazioni per una possibile sovrapproduzione di memorie e chip logici entro il 2029 hanno iniziato a farsi sentire con forza. Gli analisti di settore hanno lanciato un allarme chiaro: l'eccesso di capacità produttiva, unito a una domanda che potrebbe non crescere più ai ritmi vertiginosi degli anni precedenti, rischia di inondare il mercato abbassando drasticamente i margini di profitto per i produttori americani. A questo si aggiunge la crescente pressione dei produttori della Cina, che stanno guadagnando quote di mercato significative grazie a massicci investimenti statali e a una tecnologia che sta rapidamente colmando il divario con l'Occidente. La minaccia cinese non è più un'ipotesi remota, ma una realtà commerciale che sta erodendo il dominio di aziende coreane e americane nel segmento delle memorie ad alte prestazioni.
Un ulteriore colpo alla fiducia degli investitori è arrivato dalle recenti dichiarazioni di OpenAI durante le fasi preparatorie per la sua attesa quotazione in borsa. L'azienda ha ammesso che i suoi ricavi annui si attesteranno intorno ai 50 miliardi di dollari, una cifra considerevole ma sensibilmente inferiore ai 70 miliardi che molti analisti avevano previsto e già scontato nei prezzi delle azioni. Questo ridimensionamento delle aspettative ha alimentato il timore che il ritorno sull'investimento per le infrastrutture di intelligenza artificiale sia molto più lento di quanto inizialmente ipotizzato. Parallelamente, il CEO di Broadcom ha espresso cautela, paragonando l'attuale frenesia degli investimenti nell'AI a una dinamica simile a quella dei casinò, sottolineando come l'eccessiva speculazione possa portare a squilibri pericolosi per la stabilità finanziaria globale.
Sul fronte macroeconomico, l'inflazione persistente negli Stati Uniti ha aumentato drasticamente le probabilità di un nuovo rialzo dei tassi di interesse da parte della Federal Reserve. Tassi più alti si traducono in capitali più costosi per le aziende tecnologiche che necessitano di miliardi di dollari in finanziamenti per la costruzione di nuovi centri dati e per lo sviluppo di chip di prossima generazione. In questo scenario complesso, le dieci principali società del settore, tra cui Qualcomm, Micron, Texas Instruments, Marvell Technology, Analog Devices e Applied Materials, che insieme rappresentano il 62% degli asset dell'indice SOXX, si trovano a dover navigare in acque estremamente agitate, cercando di bilanciare i costi operativi con la necessità di innovare costantemente.
Nonostante il pessimismo che aleggia nei corridoi di Wall Street, alcune voci autorevoli come quelle della banca d'affari UBS invitano alla razionalità. Secondo i loro esperti, non siamo di fronte al crollo definitivo del mercato dell'intelligenza artificiale, quanto piuttosto a una necessaria ricalibrazione delle valutazioni azionarie. I giganti tecnologici mondiali hanno già pianificato investimenti in infrastrutture critiche per quasi 800 miliardi di dollari entro la fine dell'anno, e difficilmente questi piani verranno ridimensionati nel breve periodo. Il problema centrale non sembra essere la mancanza di domanda per i chip di nuova generazione, quanto piuttosto la gestione delle aspettative a lungo termine in un mondo dove la competizione tra Washington e Pechino per la supremazia tecnologica rimane il motore principale di ogni dinamica economica.