Prima di procedere

Il panorama geopolitico e tecnologico della produzione di semiconduttori sta vivendo una fase di tensione senza precedenti all'inizio di questo 2026. Secondo i dati emersi dal recente rapporto del Centro per la Tecnologia e la Governance Statale (CTS) di Washington, i produttori di chip della Cina hanno attuato una manovra di approvvigionamento massiccio che ha portato all'accumulo di centinaia di sistemi di litografia a immersione ultravioletta profonda (DUV) prodotti dalla multinazionale olandese ASML. Questa mossa, orchestrata con precisione chirurgica negli ultimi anni, rappresenta una risposta diretta alle restrizioni all'esportazione imposte dagli Stati Uniti e dai loro alleati, mirate a frenare l'avanzata tecnologica di Pechino nel settore dell'intelligenza artificiale e del calcolo ad alte prestazioni.
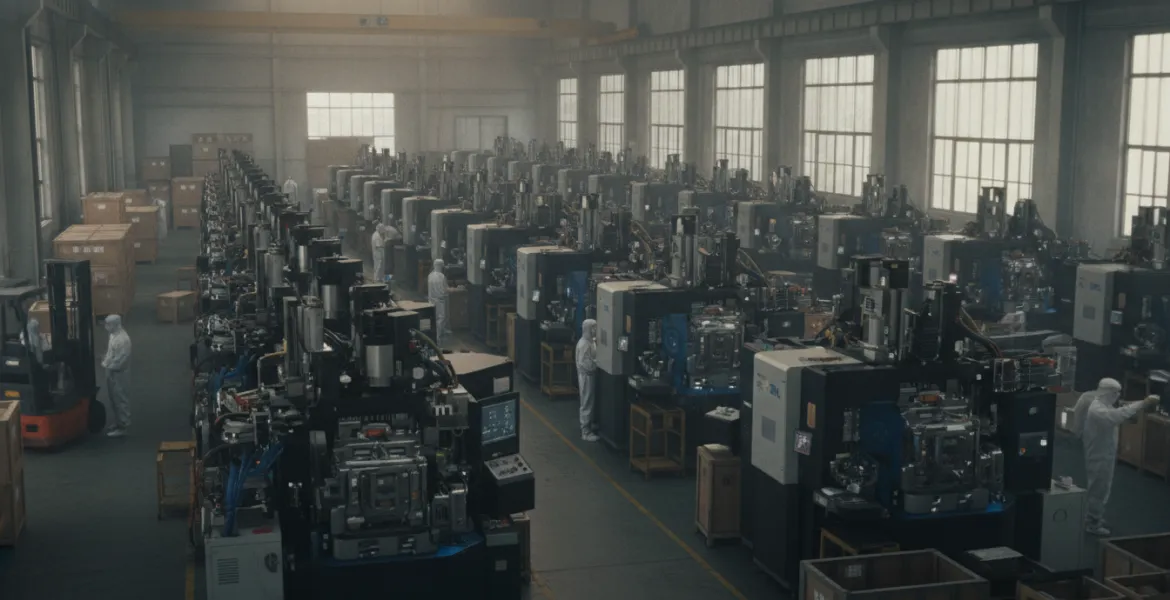
Le stime aggiornate indicano che le aziende cinesi possiedono ora circa 343 sistemi DUV a immersione, strumenti che, sebbene meno avanzati rispetto ai sistemi a ultravioletti estremi (EUV), sono capaci di sostenere la produzione di chip logici a 7 nanometri. Il cuore di questo arsenale tecnologico è costituito dal modello ASML Twinscan NXT:1980i, di cui la Cina ha acquisito circa 270 unità. Questo specifico macchinario è diventato il pilastro della resilienza industriale cinese: originariamente progettato per processi produttivi più maturi, può essere configurato e ottimizzato tramite tecniche di multi-patterning per sfornare semiconduttori avanzati, inclusi i chip di memoria HBM2e essenziali per gli acceleratori di intelligenza artificiale come la serie Huawei Ascend.
L'entità dell'investimento è colossale: solo tra il 2024 e il 2025, le imprese del Dragone hanno speso oltre 13 miliardi di dollari per assicurarsi queste macchine prima che i cordoni delle licenze si stringessero definitivamente. Nonostante i Paesi Bassi abbiano introdotto requisiti di licenza più severi per i modelli NXT:2000i nel settembre 2023, e successivamente esteso tali limitazioni ai modelli NXT:1970i e NXT:1980i nel 2024, il flusso di tecnologia non si è mai interrotto del tutto. Le autorità olandesi hanno continuato ad approvare alcune esportazioni in casi specifici, permettendo a Pechino di costruire una base installata che garantisce una capacità produttiva autonoma per i prossimi decenni.
Questo accumulo seriale ha avuto un impatto visibile sui bilanci di ASML, con sede a Veldhoven. Nel corso del 2024, il mercato cinese rappresentava ben il 41% delle vendite nette di sistemi dell'azienda, scendendo al 33% nel 2025. Tuttavia, con l'inizio del 2026, si nota una contrazione fisiologica: la quota è calata al 19% nel primo trimestre e al 14% nel secondo. Questa riduzione non indica necessariamente una sconfitta per la Cina, bensì il completamento della fase di stock-up massiccio; i produttori cinesi hanno ora abbastanza hardware per operare in autonomia per un periodo prolungato, concentrandosi ora sull'ottimizzazione dei processi e sulla ricerca di fornitori locali per la manutenzione e la componentistica.
Il rapporto del CTS, curato dagli ex funzionari statunitensi Nicholas Brown e Saif Khan, sottolinea come la disponibilità di queste macchine rappresenti una "scappatoia" strategica. Attraverso il riposizionamento delle linee di produzione e l'uso creativo del parco macchine esistente, la Cina potrebbe teoricamente raggiungere una capacità produttiva di chip IA equivalente a 434 milioni di unità H100 entro il 2035. Al contrario, se le esportazioni e il supporto tecnico venissero interrotti completamente a partire dal 2027, tale potenziale scenderebbe drasticamente a 153 milioni. Il confronto con la potenza di calcolo delle GPU H100 di NVIDIA serve a dare una misura della scala industriale che Pechino mira a raggiungere per dominare il settore del Cloud Computing e della difesa.
La sfida per i produttori cinesi rimane tuttavia complessa. Possedere la litografia è solo una parte dell'equazione; per ottenere chip di successo commerciale servono rese di produzione (yield) elevate e l'integrazione di altre fasi chimiche e meccaniche sofisticate. Ciononostante, l'autorità di Pechino sta spingendo verso una sovranità tecnologica totale, incoraggiando la creazione di ecosistemi locali che possano sostituire i pezzi di ricambio occidentali. Gli autori del rapporto chiedono ora misure ancora più drastiche: il divieto totale di fornitura di tutti i sistemi DUV a immersione e restrizioni severe sui servizi di manutenzione per le macchine già installate nelle fabbriche più avanzate (fabs). Resta da vedere come i Paesi Bassi e l'Unione Europea bilanceranno la pressione di Washington con la necessità di proteggere i propri giganti industriali come ASML da una perdita di mercato così significativa.
In conclusione, la Cina ha dimostrato una capacità di adattamento straordinaria, trasformando una limitazione in uno stimolo per un accumulo di risorse senza precedenti. Il parco macchine DUV oggi presente sul territorio cinese non è solo un insieme di strumenti industriali, ma una vera e propria assicurazione sulla vita per le ambizioni digitali del paese. Mentre il mondo osserva l'evoluzione della guerra dei chip, Pechino sembra aver già posizionato le sue pedine fondamentali sulla scacchiera globale del 2026, pronta a produrre l'intelligenza del futuro con le tecnologie del presente.