Nvidia guida il mercato dei chip per robot umanoidi: entro il 2030 previste 1,1 milioni di unità
Secondo Counterpoint Research il settore crescerà del 144% annuo, con Tesla e Qualcomm pronte a sfidare il dominio dei processori grafici attraverso soluzioni più efficienti.
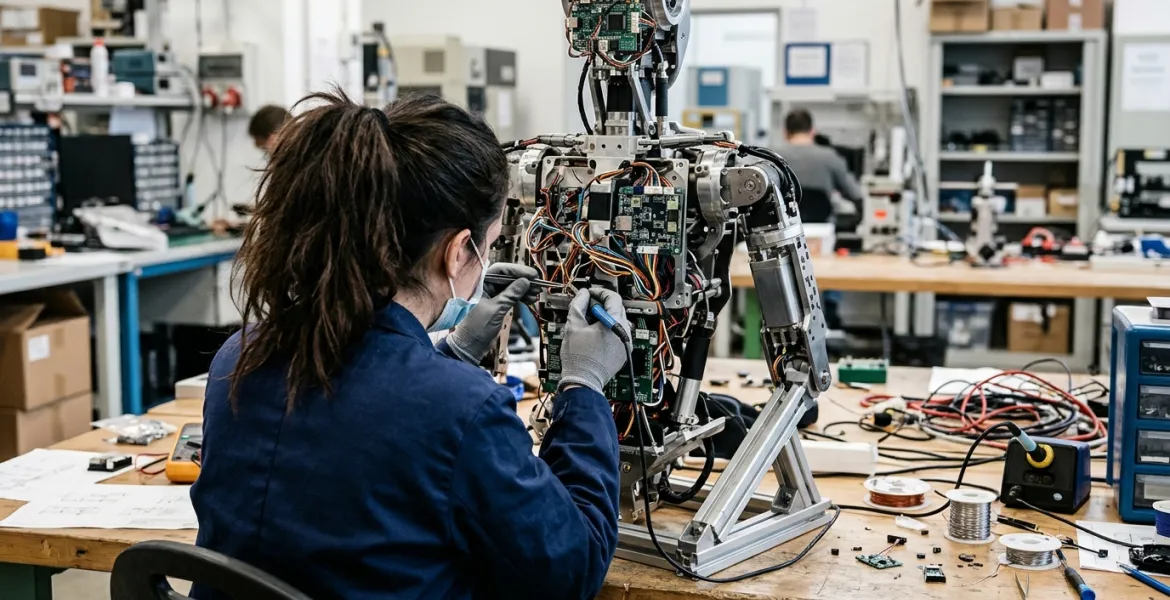
Nvidia mantiene la sua posizione di vertice nel mercato degli acceleratori di intelligenza artificiale per i robot umanoidi, ma si prepara a una concorrenza sempre più serrata. Secondo i dati di Counterpoint Research, il settore è destinato a un'espansione massiccia, con una crescita media annua del 144% fino al 2030. Entro quella data, le spedizioni complessive dovrebbero raggiungere 1,1 milioni di dispositivi, trasformando radicalmente l'attuale panorama tecnologico.
Al termine del 2025, la quota di mercato di Nvidia si attesta al 61%, consolidando il ruolo centrale dei processori grafici (GPU) nella gestione dei modelli complessi. Tuttavia, lo scenario sta mutando: circa il 32% dei robot umanoidi attualmente prodotti non dispone ancora di acceleratori IA dedicati, lasciando un ampio margine di inserimento per nuovi attori. Tesla, con il 5% del mercato, e altre aziende come Qualcomm, Intel e la cinese Xpeng, che insieme detengono il 2%, stanno spingendo verso soluzioni integrate che promettono costi inferiori e una maggiore efficienza energetica.
La strategia di produttori automobilistici come Tesla e Xpeng punta sulla cosiddetta integrazione verticale. Queste aziende stanno adattando i chip ASIC (Application-Specific Integrated Circuit), originariamente sviluppati per i sistemi di guida autonoma dei veicoli, per alimentare i cervelli delle macchine antropomorfe. Questo approccio permette di sfruttare architetture di calcolo già collaudate su strada per gestire i movimenti e le interazioni dei robot. Dal canto suo, Qualcomm promuove un'architettura eterogenea che punta a superare i limiti termici e di consumo delle GPU tradizionali, favorendo la diffusione di sistemi più economici.
L'evoluzione tecnologica sta portando il settore verso la coesistenza di diverse architetture di calcolo. Mentre le GPU rimarranno essenziali per combinare i modelli di visione, linguaggio e azione (VLA) necessari al raggiungimento di un'intelligenza artificiale generale (AGI), si osserva una migrazione graduale verso i modelli di azione nel mondo (WAM). L'uscita del modello GPT-6 Astra ha ulteriormente acceso il dibattito sulla trasformazione delle infrastrutture cloud verso soluzioni ibride come i sistemi System-on-Chip (SoC).
Il panorama dei partner tecnologici è vasto. Nvidia collabora con realtà come AGIBOT, Unitree, UBTech, Galbot, Figure AI, Neura Robotics e Noetix Robotics. Qualcomm sta ampliando la propria rete includendo VinMotion, Booster Robotics e la stessa Figure AI, sebbene i volumi di fornitura siano ancora inferiori a quelli della concorrente. Un ruolo di rilievo potrebbe essere assunto anche dalla cinese D-Robotics, nata da Horizon Robotics, che attraverso accordi con Leju Robotics e LIMX Dynamics punta a diventare un attore centrale sia nell'hardware che nel software.
La competizione è destinata a intensificarsi ulteriormente dopo il 2027. In quel periodo è atteso l'avvio della produzione di massa di acceleratori di nuova generazione, capaci di gestire carichi di lavoro di classe AGI. La necessità di una maggiore velocità di elaborazione locale, unita a vincoli energetici e termici sempre più stringenti, guiderà lo sviluppo di processori sempre più specializzati e integrati.
Articolo realizzato con il supporto di strumenti di intelligenza artificiale e verificato dalla redazione. Come lavoriamo
Responsabile editoriale di Infogioco, cura le sezioni Tecnologia, Videogiochi, Mondo e Attualità. Anna è una redattrice dinamica e carismatica, con una passione travolgente per il mondo dell'informatica e le innovazioni tecnologiche. Fin da giovane, ha sempre nutrito una curiosità insaziabile per come la tecnologia possa trasformare le vite delle persone. La sua carriera è caratterizzata da un costante impegno nell'esplorare le ultime novità in campo tecnologico e nel raccontare storie che ispirano e informano il pubblico.
Tutti gli articoli di Anna SulacPubblicato il 27 ottobre 2026, 17:24 a cura di Anna Sulac per Infogioco.it.